
Escrito por: Murilo Oliveira, Sócio, igc partners (https://www.linkedin.com/in/murilo-capellini-carvalho-de-oliveira-702844a1)
Principais lições deste artigo
-
A venda parcial permite que a família capte capital ou tenha liquidez e mantenha o controle e o legado da empresa.
-
Definir objetivos claros da família e da empresa é o primeiro passo para estruturar a operação com consistência.
-
O valuation é apenas um ponto de partida, e o preço final depende da competição entre compradores e das alavancas de valor identificadas.
-
Um acordo de acionistas bem estruturado protege minoritários, define a governança e reduz o risco de conflitos futuros.
-
Para estruturar uma venda parcial com assessoria especializada, fale com a igc partners.
O que é venda parcial de empresa familiar e quando faz sentido
A venda parcial mantém a família como acionista e preserva participação no negócio. A venda total transfere toda a propriedade e os direitos econômicos ao comprador. A diferença prática é relevante: a venda parcial permite ao fundador liberar capital imediato, reduzir a exposição financeira pessoal e continuar participando do crescimento futuro da empresa.
Os cenários mais comuns em que a venda parcial faz sentido são:
-
Capital para crescer: necessidade de recursos para expansão, aquisição de concorrentes ou verticalização.
-
Proteção de patrimônio: desejo de diversificar o patrimônio pessoal sem sair completamente do negócio.
-
Alinhamento entre sócios: conflitos entre sócios com objetivos diferentes.
-
Falta de sucessor: ausência de herdeiro preparado na família.
-
Preparação para venda total: etapa intermediária para uma venda futura em condições mais favoráveis.
Existem duas estruturas básicas. Na venda de participação, também chamada de operação secundária, o dinheiro vai para o sócio vendedor. No aporte de capital, ou operação primária, o dinheiro entra no caixa da empresa e os sócios atuais se diluem. Estruturas mistas combinam liquidez para o sócio e capital para crescimento e costumam ser uma solução equilibrada.
Converse com a igc para entender qual estrutura faz sentido para o seu caso.
Passo 1: definir os objetivos da família e da empresa
O processo de venda parcial começa com clareza sobre o que a família busca. Os objetivos podem incluir liquidez imediata, capital para crescer, profissionalização da gestão ou saída gradual do fundador. Esses objetivos definem a estrutura da operação.
Um bom assessor inicia o trabalho com a pergunta “qual é o seu objetivo”, e não “por quanto você quer vender”. Na igc, essa conversa acontece antes de qualquer movimento de mercado. A casa estrutura diferentes tipos de operação, como venda parcial com troca de controle, recapitalização ou entrada de sócio minoritário. A estrutura sempre deriva do objetivo.
A decisão de venda em empresas familiares raramente se baseia apenas em preço. Orgulho pelo legado, compromisso com colaboradores e preservação da cultura influenciam diretamente as negociações. Um assessor experiente ajuda a alinhar os objetivos dos membros da família antes de qualquer contato com o mercado.
O empreendedor ou a empreendedora pode iniciar essa conversa com a igc mesmo antes de decidir vender. Esse movimento antecipado ajuda a entender a situação atual da empresa e a se organizar para obter melhor valor no futuro.
Passo 2: calcular o valor da empresa (valuation)
O valuation, que é a avaliação econômica da empresa, indica um valor de referência. Esse número não representa uma promessa de preço final. A negociação efetiva depende da competição entre compradores e das alavancas de valor que o assessor identifica.
Os três métodos principais, em linguagem direta, são:
-
Fluxo de caixa descontado (DCF): projeta o resultado que a empresa pode gerar ao longo do tempo e traz esse valor para o presente com uma taxa que reflete o risco do negócio.
-
Múltiplos de companhias comparáveis: usa empresas listadas em bolsa como referência, aplicando múltiplos sobre lucro antes de juros, impostos, depreciação e amortização (EBITDA) ou receita.
-
Múltiplos de transações comparáveis: usa transações recentes do setor como referência, capturando o prêmio de controle e ganhos estratégicos, que costumam ficar acima do múltiplo de bolsa.
Um conceito central nesse processo é o EBITDA ajustado. Esse indicador remove itens não recorrentes e despesas que não se manteriam com um novo dono, como pró-labore acima do mercado, gastos pessoais lançados na empresa, contratos com partes relacionadas fora de condições comerciais, multas e litígios encerrados. Cada ajuste bem fundamentado se reflete no preço final.
Em venda parcial, o valor da participação pode ter descontos por falta de controle, quando a posição é minoritária, ou por falta de liquidez, quando não existe mercado secundário para as ações. Estudos empíricos indicam descontos por falta de controle entre 15% e 30%, conforme os direitos de governança da posição minoritária. Com proteções fortes no acordo de acionistas, como vetos, tag-along robusto e política de dividendos clara, esse desconto tende a diminuir.
Um assessor qualificado não se limita a aplicar múltiplos. Ele estimula a competição entre compradores e identifica alavancas de valor para que o preço supere a simples comparação numérica.
Converse com a igc para entender quanto vale a sua empresa e como aumentar esse valor.
Passo 3: escolher a estrutura da operação
A estrutura da operação define quem recebe o dinheiro, qual o efeito sobre o controle e qual o uso típico de cada formato. A tabela abaixo resume as principais opções:
|
Estrutura |
Quem recebe o dinheiro |
Efeito no controle |
Uso típico |
|---|---|---|---|
|
Venda de participação |
Sócio vendedor |
Diluição ou manutenção |
Liquidez para a família |
|
Aporte de capital |
Empresa (caixa) |
Diluição dos sócios atuais |
Capital para crescer |
|
Estrutura mista |
Sócio e empresa |
Diluição parcial |
Liquidez e crescimento |
|
Venda com troca de controle |
Sócio vendedor |
Comprador assume controle |
Saída gradual do fundador |
Em uma venda parcial, separar capital primário, investido na empresa, de capital secundário, pago ao sócio vendedor, é essencial. Cada tipo de capital resolve um problema diferente e exige negociação própria.
O controle prático não depende apenas do percentual de capital. Uma minoria com vetos amplos pode condicionar orçamento, dívida, aquisições, dividendos e nomeações. A estrutura de governança, portanto, importa tanto quanto o percentual vendido.
Passo 4: estruturar o acordo de acionistas
O acordo de acionistas regula a relação entre a família e o novo sócio após a entrada do investidor. Esse documento é um dos instrumentos centrais da operação e costuma definir o sucesso da convivência futura.
As cláusulas essenciais em uma venda parcial de empresa familiar incluem:
-
Tag-along (direito de venda conjunta): protege o sócio minoritário e garante a possibilidade de venda nas mesmas condições se o majoritário vender a terceiros.
-
Drag-along (direito de arraste): permite ao majoritário obrigar os minoritários a vender quando surge uma oferta por 100% do capital, o que evita bloqueios em uma venda futura.
-
Direito de preferência: dá prioridade aos sócios existentes na compra de participações antes que sejam oferecidas a terceiros.
-
Política de dividendos: define como os lucros serão distribuídos e separa retorno de capital de remuneração por função.
-
Composição do conselho e quóruns: define quem decide o quê e quais matérias exigem aprovação unânime ou qualificada.
-
Mecanismos de saída (put e call): garantem liquidez futura para as partes, com fórmulas de preço ligadas a métricas objetivas, de preferência vinculadas à receita.
-
Não concorrência e resolução de conflitos: estabelece limites de atuação e mecanismos graduais de solução, como negociação direta, mediação e arbitragem, antes de qualquer ação judicial.
A falta de regras claras para saída de sócio costuma gerar disputas judiciais longas, perícias caras e paralisia do negócio. O acordo precisa proteger a minoria e também definir regras objetivas para a saída de qualquer sócio.
Fale com a igc para desenhar o acordo de acionistas alinhado aos seus objetivos.
Passo 5: estabelecer a governança pós-venda
A governança pós-venda deve ser definida antes da assinatura do contrato. Essa definição inclui a composição do conselho de administração, os comitês de apoio, a estrutura da diretoria executiva e a divisão de decisões entre família e investidor.
Em uma venda parcial, o fundador costuma permanecer como principal executivo, enquanto o investidor passa a indicar membros para o conselho. As decisões estratégicas, como aquisições relevantes, reestruturações de capital e alienações significativas de ativos, em geral exigem aprovação conjunta.
No Brasil, 48% das empresas familiares ainda operam com gestão predominantemente familiar, mas a expectativa é que esse percentual caia para 8% nos próximos dez anos. Esse movimento mostra uma tendência forte de profissionalização. A venda parcial costuma ser o gatilho dessa transição, e a governança bem desenhada reduz o risco de turbulências.
Passo 6: integrar a venda parcial ao planejamento sucessório
A venda parcial pode compor um processo mais amplo de sucessão empresarial. Quando os herdeiros não querem ou não têm perfil para assumir a operação, a entrada de um sócio estratégico ou financeiro permite que a família se desligue de forma gradual e preserve o legado.
Empresas familiares com sucessão mal estruturada tendem a receber múltiplos menores em processos de fusões e aquisições (M&A), porque o comprador incorpora o risco de descontinuidade no preço. Nesses casos, aparecem earn-outs mais longos, cláusulas de permanência rígidas e mecanismos adicionais de retenção dos fundadores.
O earn-out, que é o mecanismo em que parte do preço é paga no futuro e depende do desempenho da empresa, pode ser interessante para o fundador que deseja continuar à frente da companhia e capturar o crescimento projetado. Em alguns casos, o valor recebido via earn-out supera o pagamento inicial, mesmo quando a parcela condicionada representa 30% do total. O assessor busca antecipar o máximo possível do valor à vista, que traz mais segurança, e negociar métricas objetivas para o earn-out, preferencialmente ligadas à receita.
Empresas familiares sem sucessores aparecem cada vez mais no radar do mercado de M&A. Esse cenário cria uma oportunidade para planejar a transição com tempo e condições mais favoráveis.
Comece essa conversa com a igc e avalie, sem compromisso, os caminhos possíveis para o seu negócio.
Como a igc partners conduz cada etapa
A igc partners é a maior casa de fusões e aquisições (M&A) da América Latina e atua exclusivamente do lado de quem vende, o chamado sell-side, desde 1997. O time reúne 35 sócios, mais de 200 especialistas e já concluiu mais de 550 transações, com acesso direto a mais de 6.000 compradores estratégicos e financeiros no Brasil e no exterior.
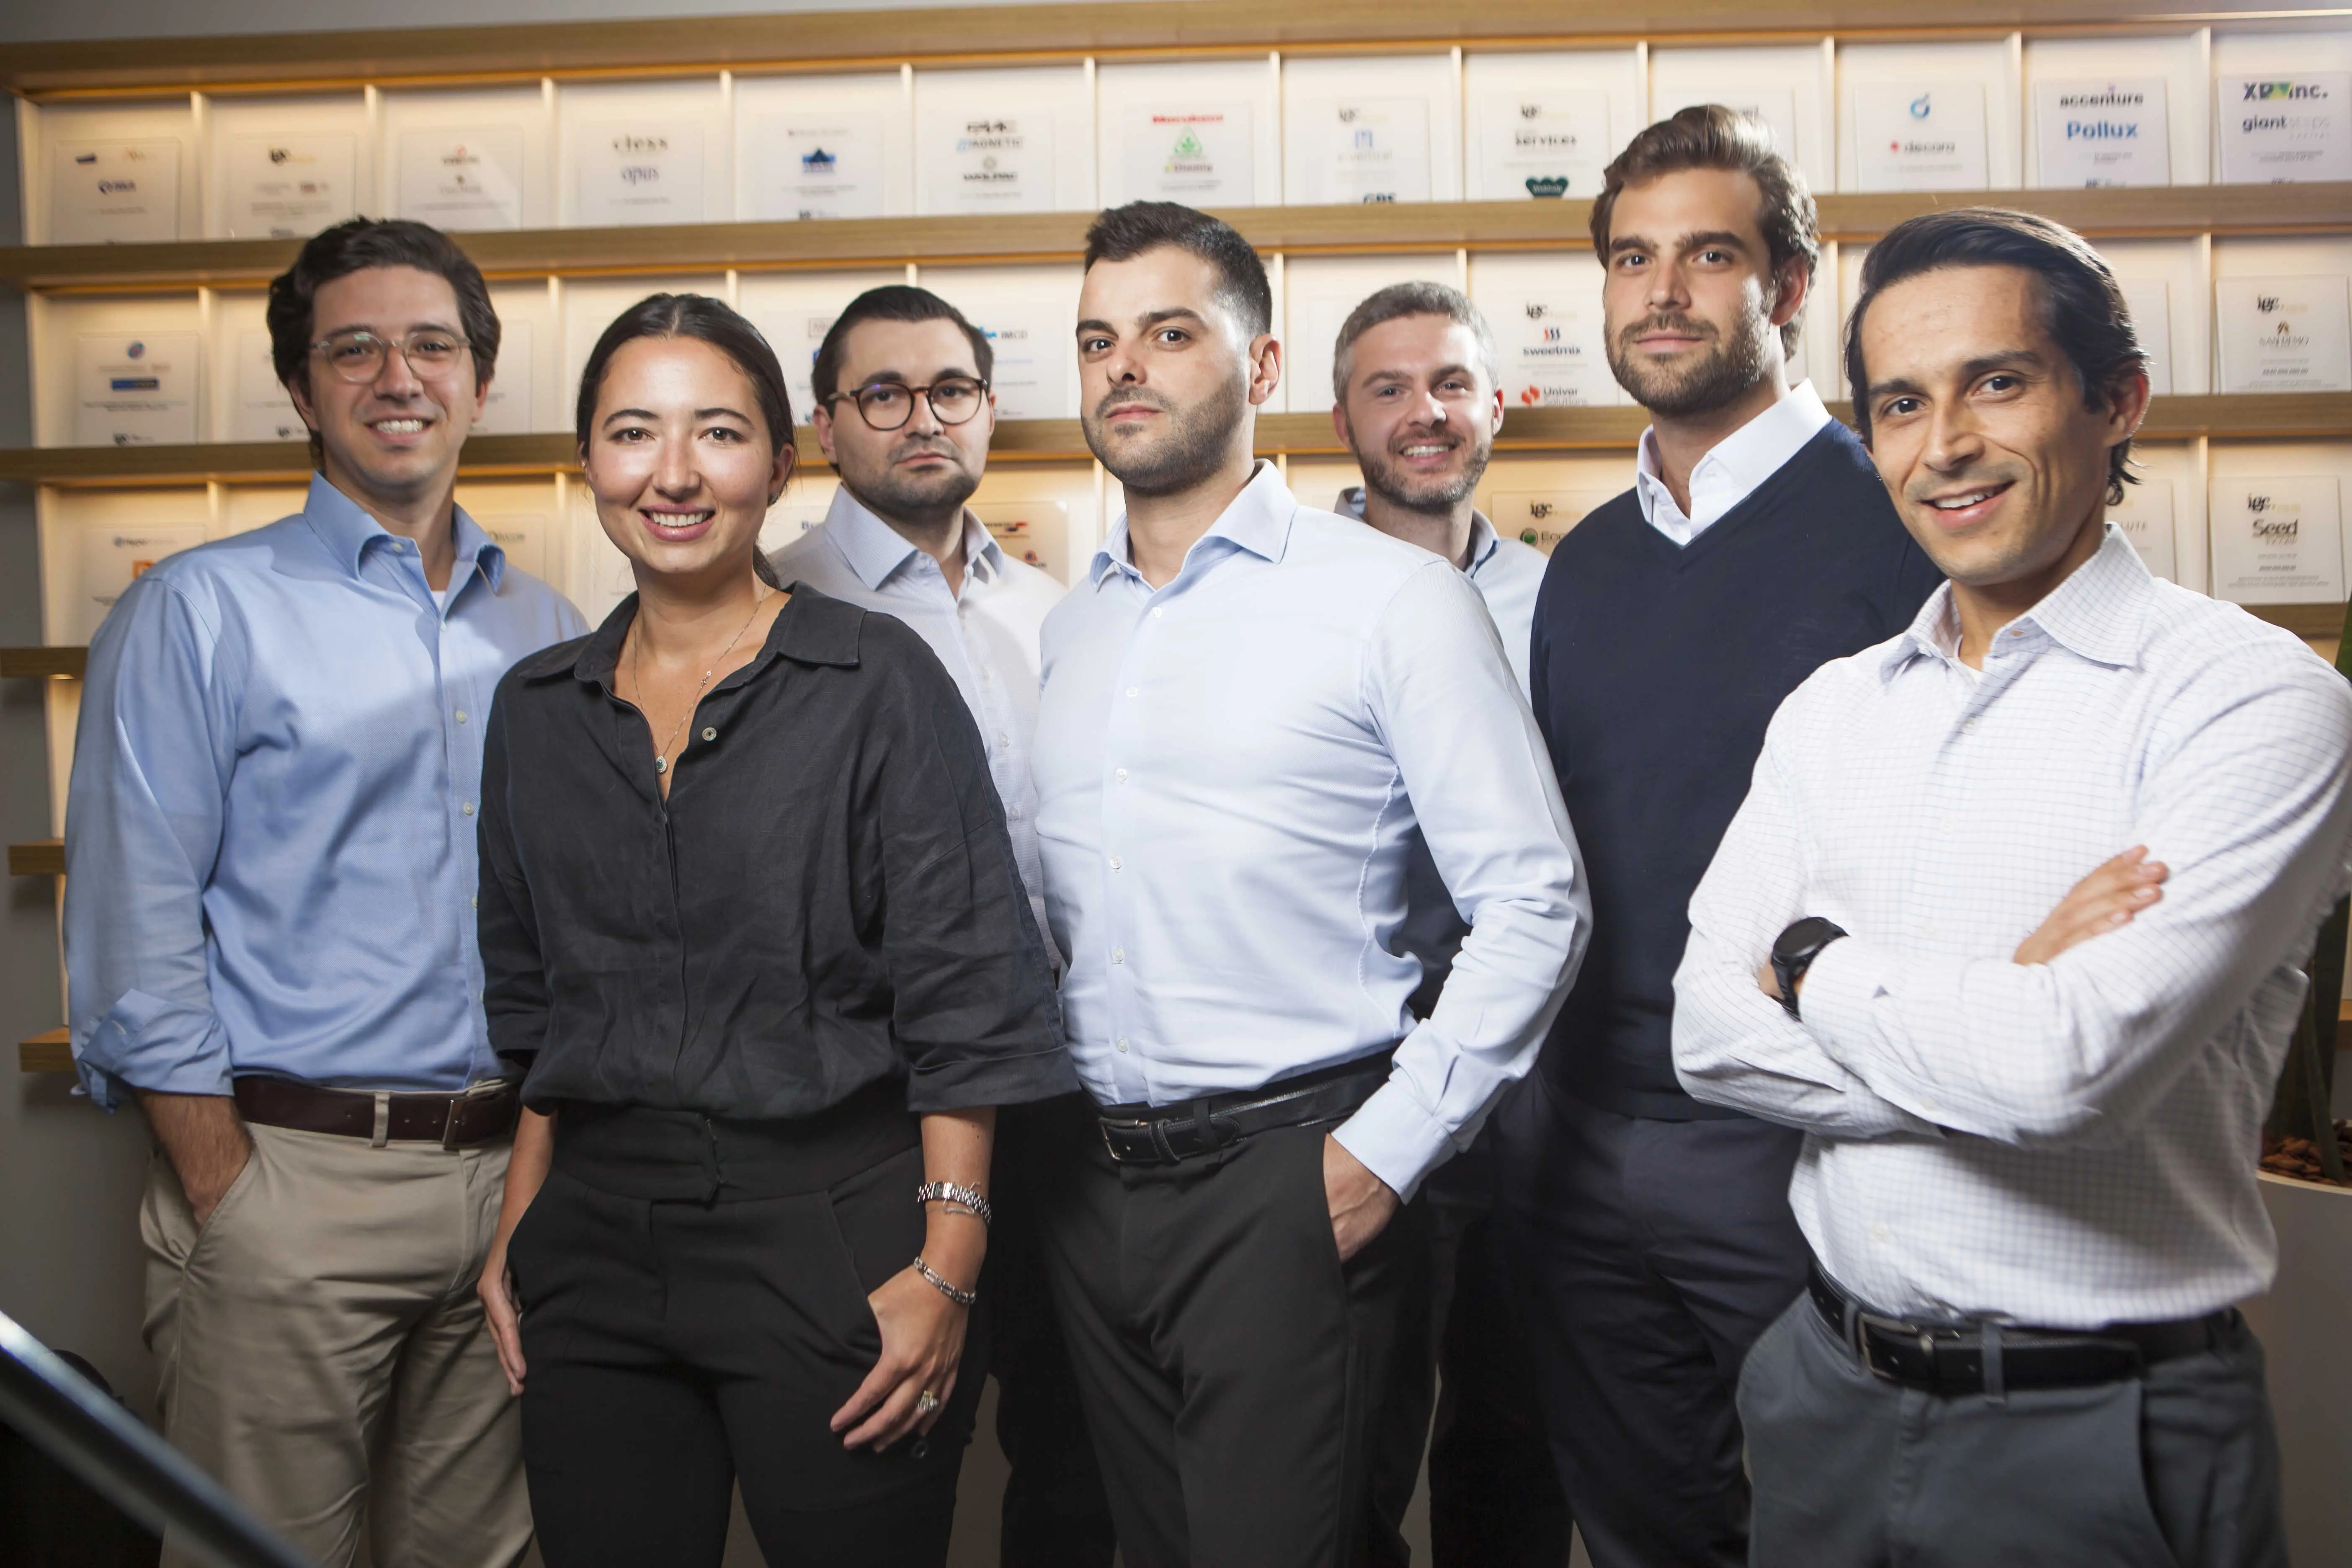
O modelo da igc segue a lógica “de dono para dono”. Sócios conduzem pessoalmente todas as transações, do primeiro contato ao fechamento. Essa forma de atuação reduz o risco de troca de interlocutor em processos longos e baseados em confiança.
A igc opera como dez boutiques setoriais dentro de uma só casa, cada uma com sócios, associados e analistas dedicados a um setor específico: Agro, Business Services, Consumo, Varejo & Educação, Indústria, IT & Professional Services, Químicos, Real Estate, Saúde, Serviços Financeiros e Tech. Essa estrutura só é possível porque a igc tem escala para sustentá-la. Fora desse modelo, as alternativas costumam ser boutiques focadas em um único setor ou casas que atendem vários setores de forma mais generalista.
A igc nunca representou um comprador, ao contrário de bancos e boutiques que atuam nos dois lados da mesa. Essa escolha elimina conflitos de interesse e orienta todas as decisões para o melhor desfecho de quem vende. O sell-side exclusivo ainda é pouco comum entre casas de assessoria, que frequentemente também atuam em buy-side.
O processo na igc se organiza em três fases. A fase de preparação, que leva em média de 2 a 4 meses, ocorre de forma interna e sob sigilo total. A fase de roadshow e negociações, com duração média de 3 a 5 meses, envolve a abordagem de compradores com teaser anônimo, assinatura de acordo de confidencialidade (NDA) e recebimento de propostas em processo competitivo. A fase de diligência e contratos, que costuma levar de 3 a 6 meses ou mais, inclui o acompanhamento da due diligence, que é a investigação detalhada da empresa pelo comprador, e a negociação dos contratos definitivos.
O ranking da Mergermarket aponta a igc como líder em M&A sell-side na América Latina, com 118 transações concluídas nos últimos cinco anos, em dados de junho de 2026. Mais da metade dessas transações envolve compradores estrangeiros.
Um cliente da igc, Joan Torrent, da Oligo Basics, empresa do setor de Agro vendida ao Innovad Group, descreve o impacto do processo: “Eu descobri coisas na minha empresa que nem eu sabia. Eu diria que empresas familiares deveriam fazer o processo mesmo sem intenção de vender. É aí que você vê o que é realmente valioso na sua empresa. Sem a igc o valor da empresa que vendemos seria entre 20% ou 30% menor.” — Joan Torrent, Oligo Basics
Perguntas frequentes
O que é venda parcial de empresa familiar?
A venda parcial de empresa familiar é a operação em que a família vende parte de sua participação societária a um investidor estratégico ou financeiro e permanece como acionista. Os objetivos podem incluir captação de capital para crescer, liquidez para herdeiros, profissionalização da gestão ou preparação da sucessão, sem saída completa do negócio. A família continua exposta ao crescimento futuro da empresa, o que diferencia essa alternativa de uma venda total.
Como funciona a sucessão em empresas familiares e qual o papel da venda parcial?
A sucessão empresarial é o processo de transição de liderança e propriedade para a próxima geração ou para uma nova estrutura de gestão. Esse processo envolve decisões sobre quem assume a operação, quem detém a propriedade e como esses papéis se separam ao longo do tempo. A venda parcial pode facilitar essa transição quando os herdeiros não querem ou não têm perfil para assumir, quando existe conflito entre gerações ou quando a empresa precisa de capital além do que a família pode aportar. A entrada de um sócio estratégico ou financeiro permite que a família se desligue gradualmente e preserve o legado. O planejamento sucessório precisa começar antes de qualquer gatilho relevante, porque uma transferência familiar bem estruturada costuma levar de três a sete anos.
Como calcular o valor da minha empresa para uma venda parcial?
Os três métodos principais são o fluxo de caixa descontado (DCF), os múltiplos de companhias comparáveis e os múltiplos de transações comparáveis, como detalhado no Passo 2. Em todos os casos, o valuation funciona como valor indicativo e não como promessa de preço final. O que move o preço para cima é a competição entre compradores qualificados e as alavancas de valor identificadas na empresa. Em venda parcial, a participação pode ter descontos por falta de controle ou de liquidez, que tendem a diminuir quando existe um acordo de acionistas bem estruturado.
É possível vender parte da empresa sem perder o controle?
Essa possibilidade existe em uma venda de participação minoritária, em que a família mantém o controle majoritário. O controle prático, porém, depende do acordo de acionistas. Uma minoria com vetos amplos pode influenciar decisões estratégicas como orçamento, dívida, aquisições, dividendos e nomeações de executivos. Por isso, a negociação das cláusulas de governança tem peso semelhante à negociação do preço. É possível estruturar a operação para que o fundador mantenha o comando operacional enquanto o investidor participa do conselho e tem direitos de informação e aprovação em temas específicos.
Venda parcial versus venda total: como decidir?
A decisão depende dos objetivos da família. A venda total oferece liquidez completa, transferência definitiva de controle e fim da exposição ao risco do negócio, sendo mais adequada quando o fundador deseja sair, não há sucessor e o comprador precisa integrar a empresa. A venda parcial permite manter participação no crescimento futuro, preservar o legado, profissionalizar a gestão com apoio de um sócio e organizar uma saída gradual. A escolha passa por questões concretas, como o volume de capital necessário agora, o tempo que o fundador deseja permanecer envolvido, as decisões que está disposto a compartilhar e a disposição para manter uma participação sem liquidez imediata.
Quanto tempo leva o processo de venda parcial?
O processo completo costuma levar de 9 a 15 meses, sem prazo máximo definido. Operações mais complexas podem chegar a 18 ou 24 meses, conforme o porte da empresa, o setor, o perfil dos compradores e a profundidade da due diligence. As três fases são preparação, com 2 a 4 meses, roadshow e negociações, com 3 a 5 meses, e diligência e contratos, com 3 a 6 meses ou mais. Cada fase é sequencial e validada pelo empreendedor ou pela empreendedora ao longo do caminho.
O que é acordo de acionistas e por que ele é decisivo em uma venda parcial?
O acordo de acionistas é o documento que regula a relação entre os sócios após a entrada do novo investidor. Esse documento define cláusulas como tag-along, que é o direito de venda conjunta e protege o minoritário, drag-along, que é o direito de arraste e permite ao majoritário viabilizar uma venda futura de 100%, direito de preferência, política de dividendos, composição do conselho, quóruns de decisão e mecanismos de saída como opções de compra e venda, conhecidas como put e call. Em empresas familiares, o acordo também precisa prever regras de sucessão dentro da própria família, como quem pode herdar as participações, em que condições e com qual método de avaliação. Sem essas definições, a entrada de um novo sócio pode gerar conflitos que paralisam o negócio e destroem valor.

