
Escrito por: Murilo Oliveira, Sócio, igc partners (https://www.linkedin.com/in/murilo-capellini-carvalho-de-oliveira-702844a1)
Principais lições deste artigo
-
Uma consultoria de M&A conduz todo o processo de venda, do valuation à negociação e fechamento, para aumentar o valor e melhorar as condições para quem vende.
-
A diferença de experiência entre quem vende uma vez na vida e quem compra com frequência torna a assessoria profissional essencial. Sem competição, o empresário ou a empreendedora tende a aceitar ofertas abaixo do potencial.
-
Um processo sell-side bem estruturado cria competição real entre vários compradores qualificados, o que costuma elevar o preço em 20% a 30% em relação a uma negociação isolada.
-
Escolher um assessor exige avaliar conflito de interesses, experiência no setor, quem conduz o processo, alcance de compradores e sigilo. A igc partners atua exclusivamente em sell-side desde 1997, com 10 verticais setoriais e mais de 6.000 compradores mapeados.
-
Para entender como uma consultoria de M&A pode preparar sua empresa para alcançar o melhor valor, converse com o time da igc partners: converse com a igc.
O que faz uma consultoria de M&A: serviços essenciais para quem vende
Uma consultoria de M&A assessora empresas em operações de compra, venda, fusão, captação de recursos ou reestruturação societária. Para o empresário ou a empreendedora que está vendendo, os serviços principais são:
-
Valuation: estimativa do valor da empresa com base em métodos como fluxo de caixa descontado (DCF), múltiplos de companhias comparáveis e múltiplos de transações comparáveis. O valuation indica um valor de referência. O preço final depende da competição entre compradores e das alavancas de valor identificadas na companhia. Um bom assessor usa o número como ponto de partida e constrói competição para que o preço supere a simples aplicação de múltiplos.
-
Preparação (pré-diligência): organização de informações financeiras, jurídicas e operacionais antes de a empresa ir a mercado. O objetivo é antecipar problemas que o comprador encontraria na due diligence, a análise aprofundada, e que poderiam ser usados para reduzir o preço.
-
Busca de compradores: identificação e abordagem confidencial de potenciais interessados, no Brasil e no exterior. Uma base qualificada de compradores, como os mais de 6.000 mapeados pela igc partners, permite montar um processo competitivo consistente.
-
Negociação e estruturação do deal: definição da melhor estrutura da transação alinhada aos objetivos de quem vende. O assessor negocia preço, forma de pagamento, garantias, retenções e demais condições.
-
Due diligence: coordenação da análise aprofundada feita pelo comprador, que inclui aspectos financeiros, fiscais, trabalhistas, jurídicos e ambientais. O assessor do vendedor gerencia o data room, o repositório de documentos, e responde aos achados.
-
Fechamento (signing e closing): suporte até a conclusão da transação, com negociação do SPA (Share Purchase Agreement, contrato de compra e venda de participação) e acompanhamento do cumprimento das condições precedentes.
A atuação se diferencia de outros profissionais. O advogado especializado cuida da parte jurídica do contrato e da conformidade, mas não conduz o processo comercial de venda. Um banco de investimento pode ter conflito de interesses se também representar compradores em outras transações. Uma consultoria de M&A com atuação exclusiva em sell-side, como a igc partners, que desde 1997 representa apenas quem vende, trabalha com uma única agenda: o melhor desfecho para o vendedor.
Converse com o time da igc para entender quais serviços sua empresa precisa antes de ir a mercado.
Por que contratar uma consultoria de M&A: a assimetria que afeta o resultado
A principal razão para contratar uma consultoria de M&A é estrutural. Um empresário ou uma empreendedora costuma vender a empresa uma vez na vida. Do outro lado da mesa, quem compra faz aquisições com frequência, conta com equipe jurídica, time de M&A, banco assessor e um manual de negociação testado muitas vezes.
Essa assimetria de informação e experiência é o problema central do mercado brasileiro de fusões e aquisições. A diferença entre o vendedor, que geralmente nunca vendeu uma empresa, e o comprador, que já fez várias aquisições, explica por que a representação profissional importa. O comprador sabe quanto vale a empresa, conhece os parâmetros de mercado e negocia profissionalmente. O vendedor chega com menos referência.
Essa assimetria tem consequência direta no resultado da venda. Sem preparação, sem parâmetro e sem competição, o empresário ou a empreendedora tende a aceitar a primeira oferta. Essa proposta pode até parecer boa, mas não há como saber se o negócio poderia ter sido melhor.
A ausência de competição é a maior fonte de valor perdido. Nenhum comprador apresenta sua oferta máxima quando acredita estar sozinho. Uma consultoria sell-side estrutura um processo competitivo com vários compradores qualificados em paralelo. Essa competição tira o preço da discussão fria de múltiplos e costuma elevá-lo acima da expectativa inicial.
Os números da igc partners ilustram esse valor agregado. A casa concluiu mais de 550 transações, mapeou mais de 6.000 compradores e tem participação estrangeira em mais de 50% dos negócios. Um cliente, Joan Torrent, da Oligo Basics, empresa vendida com assessoria da igc, resumiu o impacto: “Sem a igc, o valor da empresa que vendemos seria entre 20% ou 30% menor.”
Descubra quanto sua empresa pode valer em um processo competitivo.
Sell-side e buy-side: como cada lado atua e o que isso muda para quem vende
No mercado de M&A, o assessor pode representar dois lados opostos:
-
Sell-side: assessora quem vende. Trabalha para aumentar o preço, obter melhores condições e proteger os interesses do vendedor. Conduz a preparação, a busca de compradores e a negociação.
-
Buy-side: assessora quem compra. Trabalha para identificar alvos, avaliar riscos e adquirir a empresa pelo menor preço possível, com termos favoráveis ao comprador.
Os incentivos de assessores sell-side e buy-side seguem direções opostas. O sell-side busca mais compradores, mais concorrência e preço mais alto. O buy-side busca certeza de fechamento e disciplina de preço. Cada real adicional que o vendedor recebe sai do bolso do comprador.
Muitas consultorias e bancos de investimento atuam nos dois lados. Representam vendedores em algumas transações e compradores em outras. Essa é uma escolha de modelo de negócio, mas cria um ponto de atenção para quem vende. Quando o assessor também representa compradores, surge uma pressão sutil para preservar relacionamentos do outro lado, mesmo sem má-fé.
A igc partners atua em sell-side exclusivo desde 1997 e nunca representou um comprador. Em nenhuma transação existe relacionamento paralelo do outro lado da mesa capaz de gerar pressão no processo. Cada decisão, como quais compradores abordar, como posicionar o negócio e como reagir a uma contraproposta, segue um único critério: o melhor desfecho para quem vende.
Como funciona o processo de M&A passo a passo
Na igc partners, um processo de venda bem conduzido segue três fases principais, com prazos médios que ajudam o empresário ou a empreendedora a planejar.
1. Preparação (2 a 4 meses)
Essa fase acontece de forma interna e sigilosa. Nenhum comprador é contatado nesse momento. A consultoria executa o diagnóstico da companhia, faz a pré-diligência para antecipar o que o comprador vai encontrar, elabora a tese de investimento, o plano de negócios, o valuation e define a lista de compradores-alvo. Muitos donos de negócio relatam que essa etapa revela aspectos da própria empresa que ainda não estavam claros.
2. Roadshow e negociações (3 a 5 meses)
Nessa fase, a empresa vai a mercado de forma controlada. A abordagem inicial ocorre por meio de um teaser anônimo, uma apresentação que não identifica a companhia. Interessados assinam um NDA, acordo de confidencialidade, antes de receber informações sensíveis. Em seguida, acontecem as management presentations, apresentações do time executivo ao comprador, o recebimento de NBOs, propostas não vinculantes, e a negociação da carta processo, que define regras e prazos iguais para todos os participantes. Vários compradores avançam em paralelo, o que cria competição real.
3. Diligência e contratos (3 a 6 meses ou mais)
O comprador escolhido conduz a due diligence, análise aprofundada financeira, fiscal, trabalhista, jurídica e ambiental. A consultoria do vendedor coordena o data room e responde aos achados. Em paralelo, as partes negociam o SPA, com garantias, retenções e eventuais earn-outs. Depois vêm o signing, assinatura, e o closing, fechamento, com o cumprimento das condições precedentes entre esses dois momentos.
O prazo total médio de um processo de venda fica entre 9 e 15 meses, sem teto definido. Processos mais complexos podem chegar a 18 ou 24 meses, ou até ultrapassar esse período.
O empresário ou a empreendedora não precisa esperar a decisão definitiva de vender para conversar com a igc. Quanto antes a conversa começar, maior a chance de organizar a empresa, ajustar pontos sensíveis e chegar ao mercado com a casa em ordem, expectativa calibrada e competição disponível.
Quanto custa uma consultoria de M&A e como escolher
O mercado não segue uma tabela fixa de preços. O modelo mais comum combina uma parcela fixa mensal, que cobre custos do processo, com uma taxa de êxito, um percentual sobre o valor da transação pago apenas se o negócio fechar. O princípio é alinhar a remuneração do assessor ao sucesso da venda. Em vez de olhar apenas o custo, o empresário ou a empreendedora precisa compará-lo ao valor gerado. Uma assessoria que aumenta o valor de venda em 20% a 30% tende a se pagar várias vezes. A forma mais segura de definir a estrutura adequada é uma conversa direta.
Alguns critérios objetivos ajudam na escolha do assessor:
-
Experiência no seu setor: a consultoria conhece as alavancas de valor do seu mercado? Tem times dedicados ou atua de forma generalista?
-
Conflito de interesses: a casa também atua para compradores? Em caso positivo, como separa as agendas?
-
Quem conduz o processo: sócios da casa ou executivos em carreira que podem mudar de área no meio do processo?
-
Alcance de compradores: a consultoria tem acesso a compradores nacionais e internacionais? Uma base restrita reduz a competição.
-
Sigilo: como a casa protege a confidencialidade? O processo começa com teaser anônimo?
|
Critério |
Banco de investimento |
Boutique isolada |
igc partners |
|---|---|---|---|
|
Mandato |
Pode representar compradores e vendedores |
Frequentemente atua nos dois lados |
Exclusivamente sell-side desde 1997 |
|
Quem conduz |
Executivo em carreira |
Sócio fundador |
Sócio da casa, em partnership perpétua |
|
Especialização |
Times por produto |
Um setor ou atuação generalista |
10 verticais setoriais com times dedicados |
|
Escala |
Alta, mas M&A é uma linha do portfólio |
Baixa, com poucas transações por ano |
Mais de 550 transações e mais de 200 especialistas |
|
Alcance global |
Alto |
Limitado à rede pessoal |
Mais de 6.000 compradores e times em São Paulo e Miami |
A igc partners ocupa um espaço específico. A casa opera como dez boutiques setoriais dentro de uma única estrutura. Cada vertical tem sócios, associados e analistas dedicados exclusivamente ao setor, com o suporte da escala da organização inteira. Fora desse modelo, as alternativas costumam ser boutiques focadas em um único setor ou boutiques com vários setores, mas atuação generalista. A leitura setorial ajuda a identificar os compradores certos. A escala aumenta a chance de esses compradores comparecerem e disputarem o ativo.
Erros comuns que destroem valor na venda de uma empresa
Os erros mais caros em uma venda costumam estar na preparação e no processo:
-
Começar sem preparação: informações financeiras desorganizadas, pendências societárias e contingências não mapeadas se transformam em desconto na due diligence.
-
Aceitar a primeira oferta sem testar o mercado: esse costuma ser o erro mais caro. Um comprador que chega antes de qualquer processo estruturado sabe que não tem concorrência e negocia a partir dessa posição.
-
Negociar apenas o preço e ignorar a estrutura: proporção à vista, parcela futura, parte em earn-out, garantias e retenções definem o valor efetivamente recebido.
-
Deixar vazar a informação: funcionários, clientes e fornecedores sabendo da venda criam instabilidade e pressionam o valuation para baixo.
-
Permitir queda de resultados durante o processo: o dono que se afasta da operação para cuidar apenas da venda enfraquece a posição na reta final.
-
Tratar a due diligence de forma reativa: resolver problemas sob pressão, em vez de antecipá-los na fase de preparação, reduz margem de manobra.
Como mencionado, a falta de competição costuma ser o maior vilão do valor. Nenhum comprador apresenta sua melhor oferta quando acredita estar sozinho na disputa.
Converse com o time da igc para evitar esses erros antes de tomar qualquer decisão.
Como a igc partners pode ajudar na venda da sua empresa
A igc partners é uma casa de M&A da América Latina com atuação exclusiva do lado de quem vende. Desde 1997, a igc nasceu para reduzir a assimetria entre compradores experientes e donos de negócio que vivem a venda da empresa pela primeira vez.
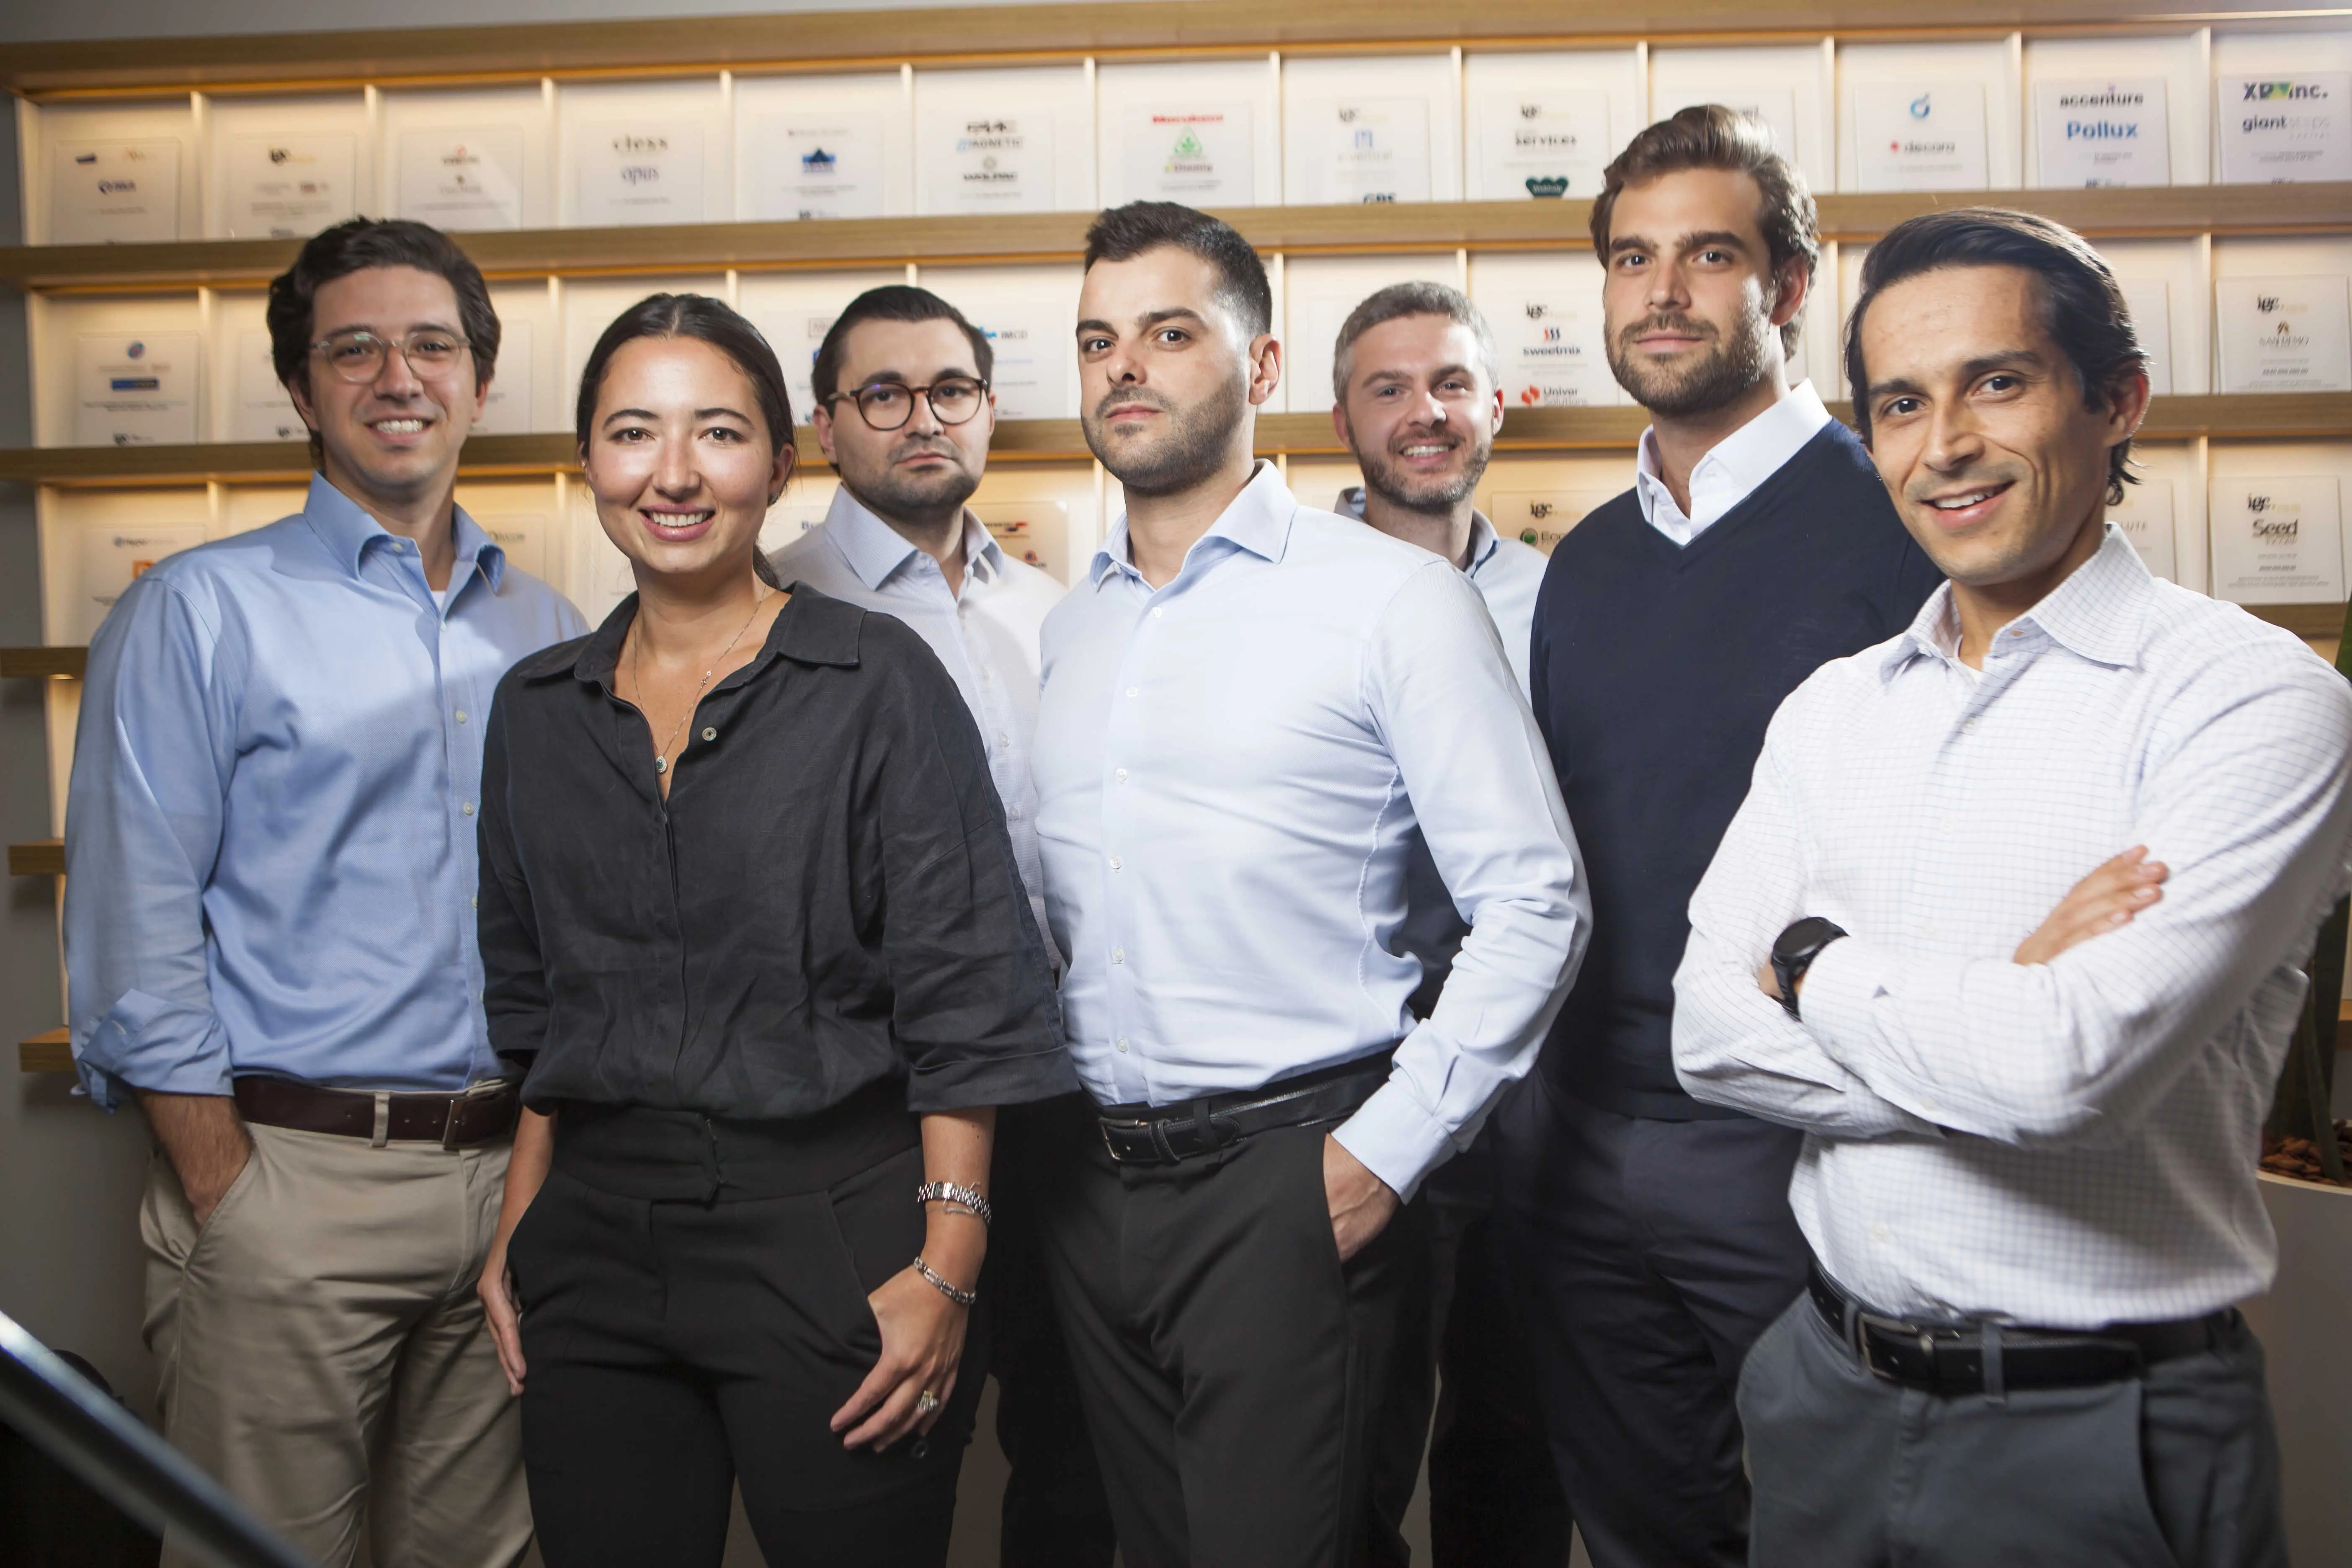
Alguns números mostram essa posição no mercado de M&A sell-side na região:
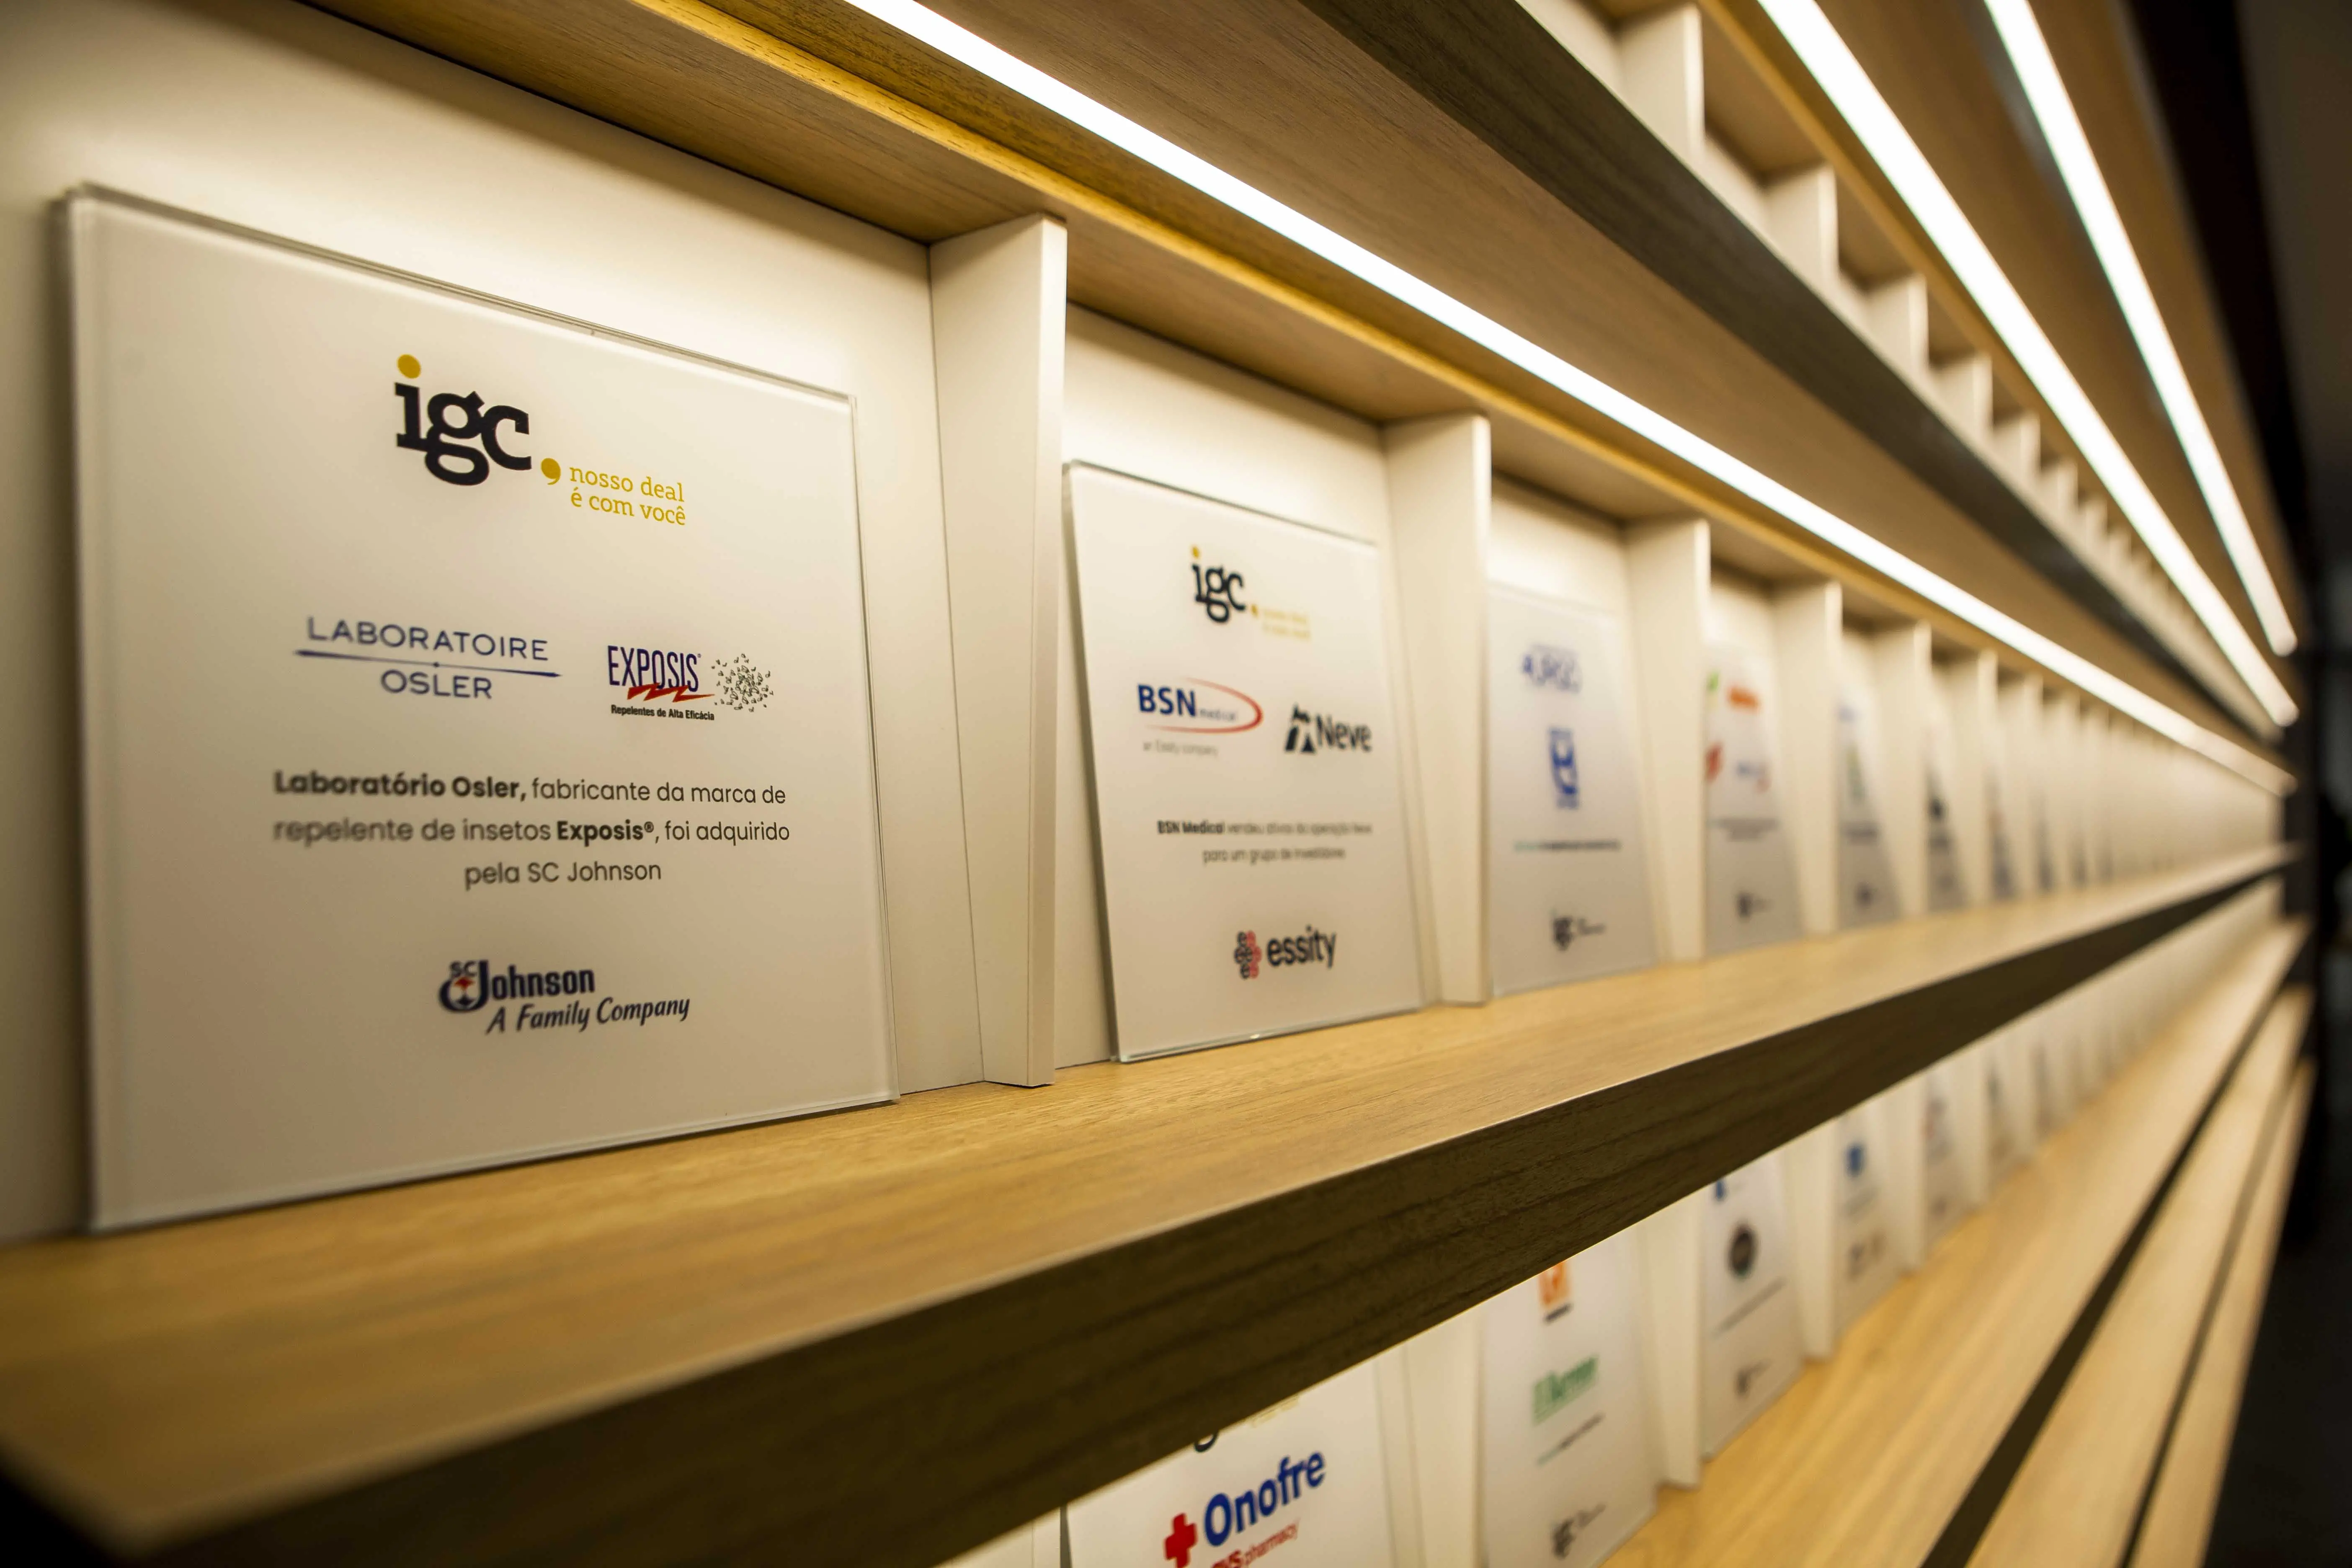
-
Mais de 550 transações concluídas, sempre no sell-side
-
35 sócios e mais de 200 especialistas, formando um dos maiores times de M&A da América Latina
-
Liderança em M&A sell-side na América Latina, com 118 transações nos últimos 5 anos, segundo a Mergermarket, dados de junho de 2026
-
Base com mais de 6.000 compradores estratégicos e financeiros com acesso direto
-
Mais de 50% das transações com participação de compradores estrangeiros
-
Escritórios em São Paulo e Miami
-
Atuação em 10 setores: Agro, Business Services, Consumo, Varejo & Educação, Indústria, IT & Professional Services, Químicos, Real Estate, Saúde e Serviços Financeiros
O modelo de atuação segue a lógica de “de dono para dono”. Sócios conduzem pessoalmente 100% das transações, do primeiro contato ao fechamento. São 35 sócios em regime de partnership perpétua, sem venda de participação e com recompra na aposentadoria. Isso reduz o risco de troca de time no meio de um processo construído ao longo de meses de confiança.
O empresário ou a empreendedora não precisa esperar a decisão final de vender para conversar com a igc. Um diálogo antecipado ajuda a entender a situação atual da empresa, os caminhos possíveis e o que precisa ser ajustado para alcançar o melhor valor no futuro.
Fale com o time da igc para discutir cenários de venda total, parcial ou outras alternativas de liquidez.
FAQ: perguntas frequentes sobre consultoria de M&A
O que é M&A?
M&A significa mergers and acquisitions, fusões e aquisições. O termo descreve operações de compra, venda, fusão ou reestruturação societária entre empresas. Essas operações podem envolver venda total, venda parcial, entrada de novo sócio ou combinação entre duas companhias. No Brasil, o mercado de M&A movimentou cerca de 1.581 transações em 2025, com participação crescente de compradores financeiros como fundos de private equity e venture capital.
Qual a diferença entre consultoria de M&A e advogado?
O advogado especializado cuida da parte jurídica, como contratos, due diligence legal e conformidade regulatória. A consultoria de M&A conduz o processo comercial completo, que inclui valuation, preparação, busca de compradores, negociação e fechamento. Na prática, os dois trabalham em conjunto. O advogado entra com mais intensidade na fase de contratos, enquanto a consultoria acompanha o processo do início ao fim. Contratar apenas um advogado, sem consultoria de M&A, significa ter suporte jurídico, mas sem alguém dedicado a estruturar o processo comercial, montar a competição entre compradores e negociar a estrutura da transação.
Quanto tempo leva para vender uma empresa?
Um processo de venda costuma levar de 9 a 15 meses, sem teto definido. As três fases principais são: Preparação, de 2 a 4 meses, Roadshow e negociações, de 3 a 5 meses, e Diligência e contratos, de 3 a 6 meses ou mais. Processos complexos podem se estender por 18 ou 24 meses, dependendo do porte, do setor, do perfil dos compradores e de eventuais aprovações regulatórias. O momento ideal para se aproximar de um assessor é antes do gatilho da venda. Quem começa a se preparar cedo chega à mesa em posição mais favorável.
Como é calculado o valuation da minha empresa?
Três métodos principais costumam ser usados. O fluxo de caixa descontado, DCF, projeta o resultado futuro e traz a valor presente. Os múltiplos de companhias comparáveis usam empresas listadas em bolsa como referência. Os múltiplos de transações comparáveis se baseiam em operações recentes do setor e capturam prêmio de controle e ganhos estratégicos. O ponto central é tratar qualquer número desses métodos como indicativo. O que desloca o preço para cima é a competição entre compradores qualificados e as alavancas de valor identificadas na companhia. Um bom assessor trabalha para construir essa competição.
O que é earn-out?
Earn-out é um mecanismo em que parte do preço não é paga no fechamento, mas no futuro, condicionada ao desempenho da empresa em um período definido. Para o fundador ou a fundadora que deseja continuar à frente da companhia, essa estrutura pode fazer sentido. Ela permite capturar, junto com a empresa, o crescimento projetado. Em alguns casos, o valor recebido via earn-out supera o pagamento inicial à vista. O desfecho depende de métricas objetivas e difíceis de manipular, preferencialmente vinculadas à receita. Em paralelo, o assessor busca antecipar o máximo possível do valor à vista, que traz mais segurança para quem vende.
Vender é a única alternativa?
Vender a totalidade da empresa é apenas uma das alternativas. Existem venda parcial com troca de controle, recapitalização, entrada de sócio minoritário, fusão, aliança estratégica, captação de recursos e jornada para IPO, abertura de capital. A pergunta central é qual objetivo o empresário ou a empreendedora deseja alcançar. A estrutura da operação deve seguir essa resposta. Muitas vezes, uma conversa com o assessor mostra que o caminho ideal combina liquidez parcial com manutenção de participação no crescimento futuro.
Como sei se minha empresa está pronta para vender?
Uma empresa pronta para vender costuma ter informações financeiras organizadas e auditáveis, governança estabelecida, dependência limitada do fundador e resultados consistentes. A fase de preparação de uma consultoria de M&A avalia exatamente esses pontos. Muitos empresários descobrem, nessa etapa, o que precisa ser ajustado muito antes de ir a mercado. Não é necessário estar pronto para iniciar a conversa. O assessor certo ajuda a identificar o que falta e a construir o caminho até lá.

